Autor: Equipo de Solar de Casa

  • Deducción por eficiencia energética en 2026: lo esencial y los plazos

    Deducción por eficiencia energética en 2026: lo esencial y los plazos

    Última revisión: 19 de octubre de 2026. Guía sobre la deducción por eficiencia energética en la vivienda en 2026. Información orientativa; no es asesoramiento fiscal. Cada dato enlaza con su fuente al final de la guía.

    Respuesta corta. La deducción por eficiencia energética te permite restar del IRPF una parte de lo que pagas por obras que reducen el consumo de energía de tu vivienda. Tiene tres modalidades: 20 % si la obra baja al menos un 7 % la demanda de calefacción y refrigeración, 40 % si baja al menos un 30 % el consumo de energía primaria no renovable o la vivienda llega a la letra A o B, y 60 % para la rehabilitación energética de edificios de uso predominantemente residencial.

    Las dos primeras valen para obras hechas hasta el 31 de diciembre de 2026, con el certificado de eficiencia energética expedido antes del 1 de enero de 2027. La del 60 % llega hasta el 31 de diciembre de 2027. En todos los casos necesitas un certificado antes de empezar y otro al terminar, y pagar sin efectivo. Se aplica en la Renta del año en que se expide el certificado final: si es de 2026, en la Renta de 2026, que se presenta en 2027.

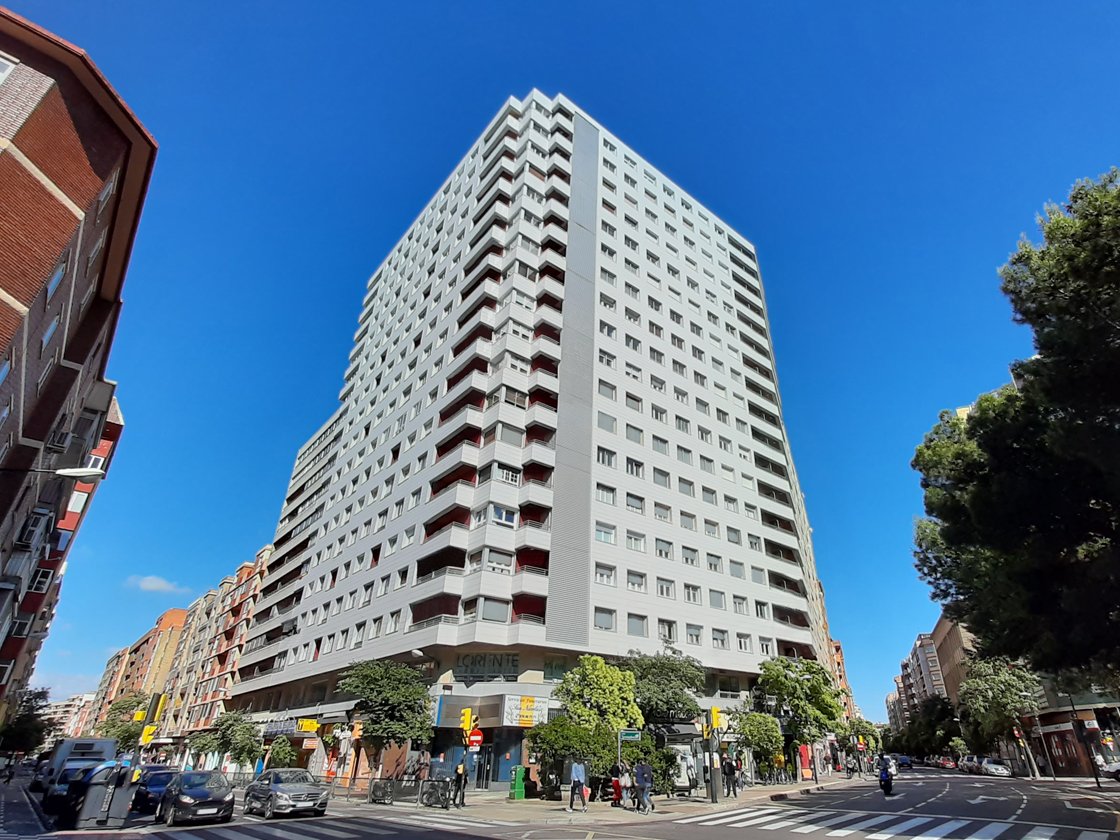
    Edificio de viviendas tras su rehabilitación energética, un ejemplo de obra para la deducción por eficiencia energética
    Edificio Torresol tras su rehabilitación energética. Foto: Juan Carlos Lorente, CC BY-SA 4.0, vía Wikimedia Commons.

    Qué es la deducción por eficiencia energética y cómo funciona

    La deducción por eficiencia energética es una deducción temporal del IRPF para quien paga obras que mejoran el comportamiento energético de una vivienda. Está en la disposición adicional quincuagésima de la Ley del IRPF. Se creó en octubre de 2021 y se ha ido ampliando varias veces. La ampliación vigente es la del Real Decreto-ley 7/2026, de 20 de marzo (BOE del 21 de marzo de 2026), con efectos desde el 1 de enero de 2025. El Congreso lo convalidó el 26 de marzo de 2026.

    Si lees artículos anteriores a marzo de 2026, sus fechas pueden estar desfasadas: entre diciembre de 2025 y febrero de 2026 hubo dos decretos (el Real Decreto-ley 16/2025 y el 2/2026) que ampliaban la deducción, y el Congreso no convalidó ninguno de los dos. Esta guía usa las fechas que publica ahora la Agencia Tributaria.

    No es una subvención ni un descuento en la factura. Pagas la obra entera y, al hacer la Renta, restas una parte de lo pagado del impuesto. En la práctica, no puedes deducir más IRPF del que te toca pagar: la Dirección General de Tributos recuerda que la deducción no puede superar la suma de la cuota estatal y autonómica del año (consulta V1462-25). Si pagas poco IRPF, no aprovecharás la deducción entera.

    La clave es el certificado de eficiencia energética. No basta con hacer una obra «que ahorra energía»: un técnico competente tiene que certificar la mejora, comparando la vivienda antes y después de las obras.

    Las tres modalidades de la deducción por eficiencia energética

    La Agencia Tributaria resume la deducción por eficiencia energética en tres modalidades. Cada una pide una mejora distinta y tiene su propio porcentaje y su propia base máxima:

    ModalidadQué debe lograr la obra y base máxima
    20 %: menos demanda de calefacción y refrigeraciónBajar al menos un 7 % la suma de los indicadores de demanda de calefacción y refrigeración. Base máxima: 5.000 € al año.
    40 %: menos energía primaria no renovableBajar al menos un 30 % el indicador de consumo de energía primaria no renovable, o llegar a la letra A o B. Base máxima: 7.500 € al año.
    60 %: rehabilitación de edificios residencialesLo mismo que la anterior (30 % o letra A o B), medido en el certificado de todo el edificio. Base máxima: 5.000 € al año y 15.000 € acumulados.

    Una misma obra no puede acogerse a más de una de las tres modalidades, y si la mejora afecta a todo el edificio y se aplica la del 60 %, no puedes usar las otras dos para esa obra. Si hay varias posibles, tendrás que elegir la más favorable.

    Si el 40 % y el 60 % te parecen parecidos, la diferencia práctica es el plazo y la forma de cobrar: la del 60 % admite que lo que exceda de 5.000 € en un año lo apliques en los cuatro años siguientes, hasta 15.000 € de base en total. Con la del 20 % y la del 40 % no hay arrastre: lo que supera la base de ese año se pierde.

    Cuánto puedes deducir: ejemplos de la deducción por eficiencia energética

    La «base» es el importe pagado que cuenta para la deducción. El máximo de cada modalidad sale de multiplicar el porcentaje por la base máxima. Es un cálculo nuestro con los datos de la Agencia Tributaria: 20 % de 5.000 € son 1.000 €; 40 % de 7.500 € son 3.000 €; y 60 % de 15.000 € son 9.000 €, repartidos en varios años porque cada año solo cuentan 5.000 € de base.

    En estos ejemplos «base pagada» es lo que pagas por las obras y los certificados, sin efectivo, sin equipos de combustible fósil y restando las subvenciones:

    Base pagadaDeducción máxima
    3.000 €20 %: 600 €
    40 %: 1.200 €
    60 %*: 1.800 €
    5.000 €20 %: 1.000 €
    40 %: 2.000 €
    60 %*: 3.000 €
    7.500 €20 %: 1.000 €
    40 %: 3.000 €
    60 %*: 4.500 €
    12.000 €20 %: 1.000 €
    40 %: 3.000 €
    60 %*: 7.200 €
    20.000 €20 %: 1.000 €
    40 %: 3.000 €
    60 %*: 9.000 €

    * La modalidad del 60 % es solo para obras de edificio o, según la Dirección General de Tributos, de casa unifamiliar. Cada línea de porcentaje es una modalidad distinta: solo puedes usar una para la misma obra. El 20 % tiene una base máxima de 5.000 € y el 40 % de 7.500 €. En la línea del 60 % se muestra el total de varios años: el primer año se aplican como máximo 3.000 € (60 % de 5.000 €) y el resto en los años siguientes. Con 20.000 € pagados, la base del 60 % se queda en 15.000 €: los otros 5.000 € no dan deducción.

    Recuerda que no todas las obras pueden ir al 60 %. Esa modalidad es para obras en todo el edificio o, según la Dirección General de Tributos, en una casa unifamiliar (lo explicamos más abajo).

    Qué obras cuentan en la deducción por eficiencia energética

    La Agencia Tributaria no publica una lista de obras permitidas. Lo que cuenta es el resultado: que el certificado posterior a las obras demuestre la mejora que exige cada modalidad. Dicho de otro modo, la deducción por eficiencia energética premia el ahorro conseguido, no el tipo de obra.

    En la consulta vinculante V1462-25, de 5 de agosto de 2025, la Dirección General de Tributos analizó a un contribuyente que iba a instalar aerotermia y placas solares fotovoltaicas, cambiar las ventanas y mejorar el aislamiento de la envolvente del edificio. Respondió que esas obras «encajan, en principio» en las actuaciones de mejora de la eficiencia energética y que podrá aplicar la deducción que corresponda según la mejora lograda. La Dirección General de Tributos no comprobó si se alcanzaban los porcentajes: eso lo decide el certificado.

    Lo que sí está excluido de forma expresa:

    • Los costes de instalar o sustituir equipos que usan combustibles de origen fósil, como una caldera de gas. Es decir, no entran en la base aunque la obra completa sí dé derecho a deducir.
    • En las modalidades del 20 % y del 40 %, las obras en garajes, trasteros, jardines, piscinas e instalaciones deportivas y en la parte de la vivienda que se use para una actividad económica.
    • Las cantidades pagadas en efectivo y las que cubra una subvención pública.

    Dentro de la base sí cuentan, según la Agencia Tributaria y la consulta citada: los honorarios profesionales, el proyecto y la dirección de obra, la ejecución, los equipos y materiales y el coste de los propios certificados de eficiencia energética.

    Requisitos de la deducción por eficiencia energética, uno a uno

    • Quién y en qué vivienda (20 % y 40 %). Eres propietario y la obra es en tu vivienda habitual, o en otra vivienda tuya que está alquilada como vivienda o pendiente de alquilar. En este último caso, debe alquilarse antes del 31 de diciembre de 2027. No valen las segundas residencias sin alquilar ni los alquileres turísticos.
    • Quién y en qué vivienda (60 %). Eres propietario de una vivienda en un edificio de uso predominantemente residencial, salvo la parte afecta a una actividad económica. Los garajes y trasteros comprados junto a la vivienda cuentan como parte de ella.
    • Certificado antes de la obra. Tiene que existir un certificado de eficiencia energética emitido por un técnico competente antes de empezar. Vale uno expedido como máximo dos años antes del inicio de las obras.
    • Certificado al terminar. Otro certificado, emitido y registrado según el Real Decreto 390/2021, que demuestre la mejora frente al primero. Sin él no puedes aplicar la deducción.
    • Forma de pago. Tarjeta, transferencia, cheque nominativo o ingreso en cuenta de una entidad de crédito, a quien hace las obras o expide los certificados. El efectivo no cuenta.
    • Subvenciones. Se restan de la base las cantidades subvencionadas, o que vayan a subvencionarse por una resolución definitiva.
    • Una sola modalidad por obra. Y no puedes aplicar a la misma instalación la deducción por eficiencia energética y la de autoconsumo (placas solares).
    • Obras de comunidad. En la modalidad del 60 %, tu base es lo que haya pagado la comunidad multiplicado por tu coeficiente de participación.

    En la modalidad del 60 %, la Agencia Tributaria añade que el certificado posterior debe estar expedido antes de que acabe el año en que te la deduces.

    Fechas clave de la deducción por eficiencia energética

    FechaQué ocurre
    6 de octubre de 2021Es la fecha desde la que cuentan las obras y los pagos en esta deducción.
    1 de enero de 2025El Real Decreto-ley 7/2026 amplía la deducción con efectos desde este día.
    20 de marzo de 2026Se aprueba el Real Decreto-ley 7/2026, publicado en el BOE el 21 de marzo y convalidado el 26 de marzo.
    31 de diciembre de 2026Último día para hacer las obras de las modalidades del 20 % y del 40 %.
    Antes del 1 de enero de 2027Fecha límite del certificado posterior en el 20 % y el 40 %.
    31 de diciembre de 2027Último día para hacer las obras del 60 %.
    Antes del 31 de diciembre de 2027Una vivienda no habitual pendiente de alquiler debe alquilarse antes de esta fecha.
    Antes del 1 de enero de 2028Fecha límite del certificado posterior en el 60 %.
    Campaña de la Renta de 2026, en 2027Presentas la declaración y aplicas la deducción del año en que expediste el certificado.

    Al revisar esta guía, el 19 de octubre de 2026, quedan 73 días hasta el 31 de diciembre de 2026. Para las modalidades del 20 % y del 40 % no basta con terminar la obra: el técnico tiene que emitir el certificado final antes del 1 de enero de 2027, y para eso necesita la obra terminada. Pide a tu instalador y a tu técnico las fechas previstas por escrito y deja margen.

    La deducción se aplica en el año en que se expide el certificado posterior a la obra, contando todos los pagos hechos hasta el 31 de diciembre de ese año. En las modalidades del 20 % y del 40 %, si pagaste en 2025 y el certificado final es de 2026, esos pagos entran en la Renta de 2026. En la del 60 %, cada año se aplica lo pagado hasta el límite anual de 5.000 € de base.

    Comprueba qué deducción por eficiencia energética te corresponde

    Responde a estas preguntas para ver qué modalidades de la deducción por eficiencia energética podrían aplicarse a tu obra y cuánto podrías deducir. Está pensada para obras de 2026 y 2027.

    Casa unifamiliar, comunidad y copropietarios

    Casa unifamiliar. La consulta vinculante V0097-26, de 20 de enero de 2026, trata de un copropietario, al 50 %, de una casa unifamiliar con obras de eficiencia energética. La Dirección General de Tributos aplica la modalidad del 60 % y explica que, al ser una casa unifamiliar, el «edificio» es la propia vivienda. Si ese criterio se aplica a tu casa, la base podría llegar a 15.000 € y las obras podrían hacerse hasta 2027. Pero es el criterio de una consulta para un caso concreto, condicionado a que el certificado acredite la mejora, y las páginas de la Agencia Tributaria que hemos revisado no mencionan las casas unifamiliares. Si es tu caso, confírmalo con un asesor antes de contar con ello.

    Varios propietarios. En esa misma consulta, la Dirección General de Tributos explica que cada copropietario puede deducir las cantidades que haya satisfecho en la parte que corresponda a su porcentaje de titularidad, aunque la factura esté a nombre de uno solo. Puedes demostrar tus pagos por cualquier medio de prueba válido. Conserva el justificante de cada pago.

    Comunidad de propietarios. Si la comunidad hace una rehabilitación del edificio, tu base es lo que haya pagado la comunidad multiplicado por tu coeficiente de participación. La consulta V1477-25, de 6 de agosto de 2025, analizó unas placas solares en la azotea de una comunidad con factura a nombre de la comunidad y energía para el uso privado de los vecinos participantes. Como la mejora no afectaba a todo el edificio, la Dirección General de Tributos aplicó la modalidad del 40 % y no la del 60 %, y confirmó que cada vecino deduce lo que ha pagado aunque la factura sea de la comunidad.

    Esa consulta es de 2025 y usa las fechas de entonces. Los porcentajes y las bases son los mismos que hoy, pero las fechas actuales son las de esta guía.

    Eficiencia energética o placas solares: cuál conviene

    Si vas a instalar placas solares, puedes encajar la obra en la deducción por eficiencia energética o en la deducción propia de autoconsumo, pero no en las dos para la misma instalación. Las diferencias principales, con los datos de la Agencia Tributaria, son estas:

    • Porcentaje. Eficiencia energética: 20 %, 40 % o 60 %. Placas solares: 10 % o 20 %.
    • Base máxima. Eficiencia energética: 5.000 €, 7.500 € o 15.000 € acumulados. Placas solares: 5.000 € al año.
    • Qué hay que probar. Eficiencia energética: un certificado antes y otro después de la obra que demuestren la mejora. Placas solares: el Certificado de Instalaciones Eléctricas (CIE) y la instalación terminada.
    • Plazo. Eficiencia energética: obras hasta 2026 (20 % y 40 %) o hasta 2027 (60 %). Placas solares: instalación terminada y pagada en 2026.

    Un ejemplo con una instalación media, de 6.682 € según APPA Renovables (lo explicamos en la guía sobre cuánto cuesta una instalación): con la deducción de autoconsumo, la ayuda máxima es de 500 € o 1.000 €. Con la modalidad del 40 % sería 2.672,80 €, pero solo si el certificado posterior demuestra que bajas al menos un 30 % la energía primaria no renovable o llegas a la letra A o B. Que unas placas lo consigan depende de tu vivienda y no lo damos por hecho.

    Al elegir, compara lo que te da cada una y lo que cuesta cumplirla: la de eficiencia añade el coste de dos certificados y el riesgo de que el resultado no alcance el mínimo. La de autoconsumo es más sencilla de probar, pero vale menos. Tienes toda la explicación de la segunda en la guía sobre la deducción IRPF por placas solares.

    Cómo se aplica la deducción por eficiencia energética en la declaración

    La deducción por eficiencia energética se aplica en la declaración del año en que se expide el certificado posterior a las obras. Si tu certificado final es de 2026, la aplicas en la Renta de 2026, que se presenta en 2027. La Agencia Tributaria publica un apartado propio para esta deducción en el programa de la Renta; el de 2026 todavía no está disponible, así que esta guía no puede indicarte la casilla.

    Como se resta de la cuota, la deducción no puede superar el impuesto que te corresponde pagar ese año. Conserva toda la documentación, porque la Agencia Tributaria puede pedírtela.

    Qué documentos guardar para la deducción por eficiencia energética

    • El certificado de eficiencia energética anterior a las obras y el posterior, con su registro.
    • Las facturas de las obras, del proyecto y de los certificados.
    • Los justificantes de pago sin efectivo: transferencias, recibos de tarjeta, cheques nominativos o extractos.
    • El contrato o presupuesto con las fechas de inicio y fin de las obras.
    • La prueba de que la vivienda es tuya, como la escritura o la nota simple. Si está alquilada, el contrato.
    • La resolución de cualquier subvención, para restarla de la base.
    • En obras de comunidad, el acta que aprueba las obras y tu coeficiente de participación.

    La Agencia Tributaria tiene cuatro años para comprobar una declaración, que se cuentan desde que termina el plazo para presentarla (artículos 66 y 67 de la Ley General Tributaria). Guarda los documentos todo ese tiempo.

    Errores que pueden hacerte perder la deducción por eficiencia energética

    • Empezar la obra sin el certificado previo.
    • Terminar la obra en 2026, pero no tener el certificado final expedido antes del 1 de enero de 2027 (modalidades del 20 % y del 40 %).
    • Un certificado final que no demuestra la mejora exigida: el 7 %, el 30 % o la letra A o B.
    • Pagar una parte en efectivo.
    • Incluir en la base una caldera de gas u otros equipos de combustible fósil.
    • No restar las subvenciones.
    • Contar más base que el límite de la modalidad.
    • Aplicar la deducción de eficiencia y la de placas solares a la misma instalación.
    • No guardar los certificados, las facturas y los justificantes de pago.

    Preguntas frecuentes

    ¿Puedo aplicar la deducción por eficiencia energética a obras de 2025?

    La ampliación vigente tiene efectos desde el 1 de enero de 2025. Lo que decide el año de la declaración es la fecha del certificado final: si lo expediste en 2025, la deducción correspondía a la Renta de 2025; si lo expides en 2026, será la Renta de 2026. Si tienes dudas sobre una obra ya certificada, consulta con la Agencia Tributaria.

    ¿Y si termino la obra en enero de 2027?

    Con las modalidades del 20 % y del 40 % ya no podrías aplicarla, porque las obras deben hacerse hasta el 31 de diciembre de 2026. La modalidad del 60 % sí seguiría vigente hasta el 31 de diciembre de 2027, si tu obra puede encajar en ella.

    ¿Necesito el certificado antes de empezar la obra?

    Sí. La Agencia Tributaria exige un certificado de eficiencia energética anterior al inicio de las obras. Vale uno de los dos años anteriores. Si empiezas sin él, no podrás demostrar la mejora.

    ¿Valen unas ventanas sueltas?

    La Agencia Tributaria no limita las obras a una lista. Lo que cuenta es que el certificado final demuestre el 7 % de mejora en demanda, o el 30 % en energía primaria no renovable, o la letra A o B. Pregunta a tu técnico si tus obras pueden alcanzarlo antes de empezar.

    ¿Entra el IVA en la base?

    La norma habla de cantidades satisfechas y las páginas de la Agencia Tributaria que hemos revisado no distinguen entre importe con IVA y sin IVA. No te afecta si ya superas la base máxima incluso sin IVA. Si estás cerca del límite, pregúntalo a un asesor.

    ¿Puedo sumar una subvención?

    Sí, pero se resta de la base la parte subvencionada. La Agencia Tributaria indica que se restan también las cantidades que vayan a subvencionarse por una resolución definitiva, aunque todavía no las hayas cobrado.

    ¿Puedo aplicarla si vivo de alquiler?

    No. La deducción es para el propietario de la vivienda. En las modalidades del 20 % y del 40 %, además, la vivienda debe ser tu vivienda habitual o una vivienda tuya alquilada o pendiente de alquilar.

    ¿Habrá deducción por eficiencia energética en 2027?

    Para las modalidades del 20 % y del 40 % no hemos encontrado ninguna prórroga publicada: terminan con las obras de 2026. La del 60 % llega hasta las obras del 31 de diciembre de 2027. Esta deducción se ha prorrogado varias veces, a veces tarde: la actual se aprobó en marzo de 2026 con efectos desde enero de 2025. Eso no garantiza que ocurra otra vez, así que no cuentes con ello.

    Fuentes

    Cómo hemos preparado esta guía. Hemos contrastado las fechas, los porcentajes y los requisitos en las páginas de la Agencia Tributaria y en las consultas de la Dirección General de Tributos. No hemos podido consultar el texto literal del artículo 36 del Real Decreto-ley 7/2026 en el BOE: las fechas son las que la Agencia Tributaria publica, y ella cita ese artículo. Las cifras de «deducción máxima» son nuestro cálculo (porcentaje por base). No recomendamos instaladores, técnicos ni marcas. Si ves un error, escríbenos desde la página de contacto; más sobre cómo trabajamos en metodología.

  • Deducción IRPF por placas solares en 2026: lo esencial y el plazo

    Deducción IRPF por placas solares en 2026: lo esencial y el plazo

    Última revisión: 19 de octubre de 2026. Guía sobre la deducción IRPF por placas solares en 2026. Información orientativa; no es asesoramiento fiscal. Cada dato enlaza con su fuente al final de la guía.

    Respuesta corta. Si instalas placas solares en un inmueble de tu propiedad, terminas la obra y la pagas entre el 1 de enero y el 31 de diciembre de 2026, puedes aplicar la deducción IRPF por placas solares: restar de tu IRPF el 10 % de lo pagado, o el 20 % si es una vivienda en un edificio de uso predominantemente residencial. La base máxima es de 5.000 € al año, así que la deducción llega como máximo a 500 € o a 1.000 €.

    Si vives en una casa unifamiliar, más abajo explicamos qué porcentaje puede corresponderte. Hay que pagar sin efectivo y tener el Certificado de Instalaciones Eléctricas (CIE). Se aplica en la declaración de la Renta de 2026, que se presenta en 2027.

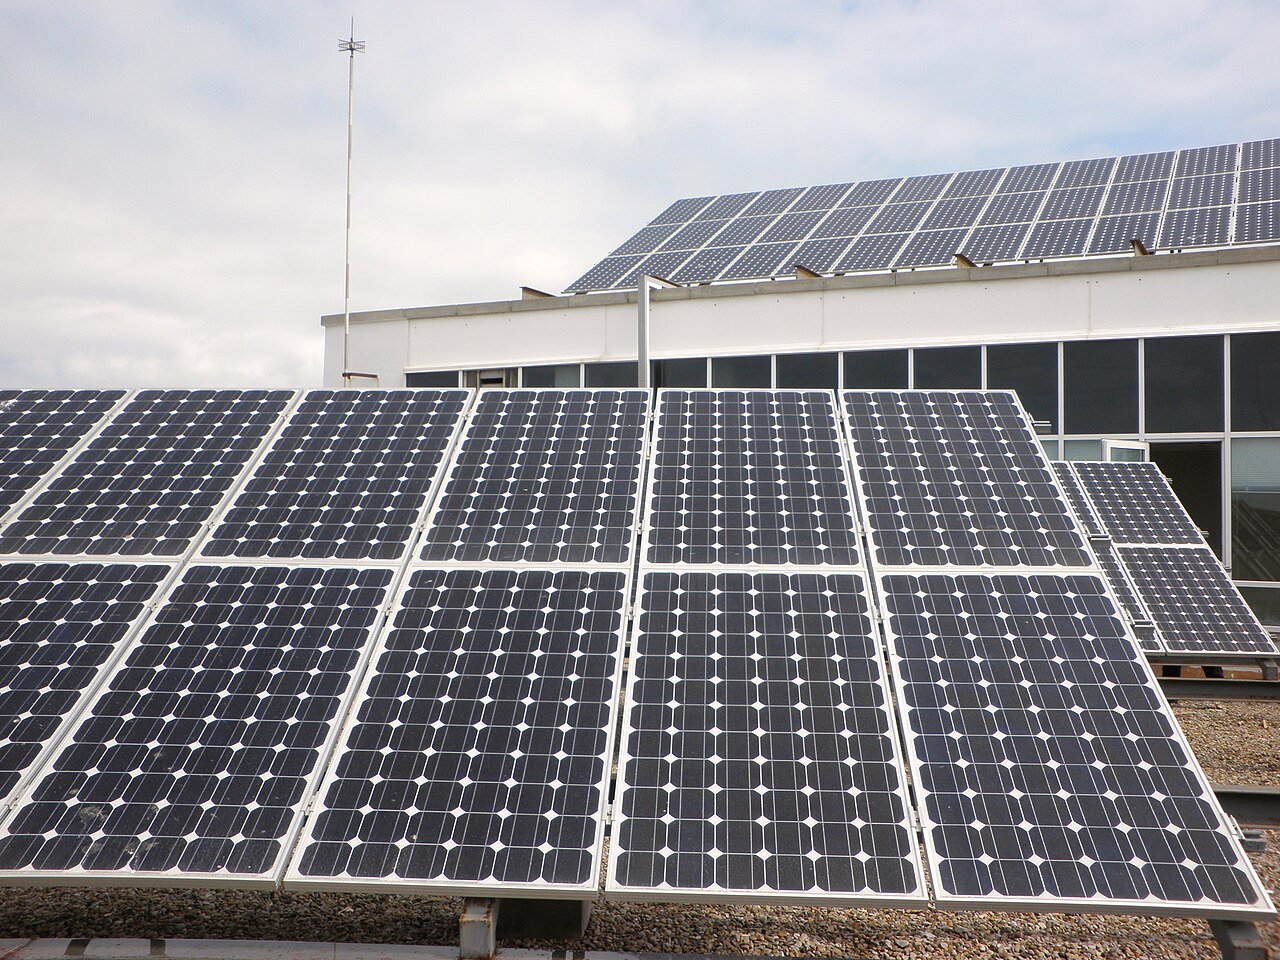
    Placas solares en la azotea de la Universidad de Cádiz, un ejemplo de instalación para la deducción IRPF por placas solares
    Placas solares en la azotea de la Facultad de Ciencias Económicas y Empresariales de la Universidad de Cádiz. Foto: Emilio J. Rodríguez Posada, CC BY-SA 3.0, vía Wikimedia Commons.

    Qué es la deducción IRPF por placas solares y cómo funciona

    La deducción IRPF por placas solares es una deducción nueva del IRPF para quien instala un sistema de autoconsumo de electricidad renovable. La creó el Real Decreto-ley 7/2026, de 20 de marzo (BOE del 21 de marzo de 2026), y tiene efectos desde el 1 de enero de 2026. El Congreso lo convalidó el 26 de marzo de 2026.

    No es una subvención ni un descuento en la factura. Pagas la instalación entera y, al hacer la declaración de la Renta de 2026, restas una parte de lo pagado del impuesto. Según la Agencia Tributaria, se resta de la cuota íntegra estatal, después de aplicar las deducciones de los apartados 1 a 5 del artículo 68 de la Ley del IRPF.

    Se aplica una sola vez, en el año en que termina la instalación, que no puede ser posterior a 2026.

    Cuánto vale la deducción IRPF por placas solares: 10 % o 20 %

    La deducción IRPF por placas solares tiene dos porcentajes. La Agencia Tributaria distingue dos casos:

    • 10 % para instalaciones en un inmueble de tu propiedad.
    • 20 % para instalaciones en viviendas situadas en edificios de uso predominantemente residencial.

    En los dos casos la base máxima es de 5.000 € al año. Una misma instalación no puede acogerse a los dos porcentajes a la vez.

    La duda principal. La página de la Agencia Tributaria no explica con ejemplos dónde acaba un caso y empieza el otro. Para la deducción de eficiencia energética, que usa una expresión muy parecida (edificio de uso predominante residencial), la Dirección General de Tributos ha tratado viviendas unifamiliares como ese tipo de edificio, por ejemplo en la consulta vinculante V0097-26. No hemos encontrado una consulta que aplique ese criterio a la deducción de autoconsumo.

    Por eso, si vives en una casa unifamiliar, el 20 % podría ser aplicable, pero no lo des por seguro. Otros análisis lo leen al revés: 20 % para instalaciones hechas en el edificio, por ejemplo por la comunidad de propietarios, y 10 % para instalaciones individuales. La diferencia con la base máxima es de 500 €: confírmalo con un asesor fiscal o con la Agencia Tributaria antes de decidir.

    Estos ejemplos usan la base máxima de 5.000 €. El precio medio de 6.682 € es el de una instalación de 5,5 kW en 2025 según APPA Renovables; lo explicamos en la guía sobre cuánto cuesta una instalación.

    Pagas, menos subvencionesDeducción 10 %Deducción 20 %
    3.000 €300 €600 €
    5.000 €500 €1.000 €
    6.682 € (media 2025, 5,5 kW)500 €1.000 €
    9.000 € (por ejemplo, con batería)500 €1.000 €
    6.682 € menos 2.000 € de subvención468,20 €936,40 €

    Lo que pagas por encima de 5.000 € no aumenta la deducción. La Agencia Tributaria indica que también se restan de la base las cantidades subvencionadas o que vayan a subvencionarse, aunque todavía no las hayas cobrado.

    Si sois varios propietarios. La deducción es de cada contribuyente. En la deducción de eficiencia energética, la Dirección General de Tributos aplica que cada copropietario deduce lo que ha pagado, en proporción a su parte, y que la factura a nombre de uno solo no lo impide (consulta V0097-26). Es razonable esperar el mismo criterio aquí, con la base de 5.000 € de cada uno, pero no hemos encontrado una consulta sobre la deducción de autoconsumo. Si pagáis a medias, conservad el justificante de cada pago.

    Qué gastos cuentan en la deducción IRPF por placas solares

    Según la Agencia Tributaria, la base incluye:

    • los equipos y materiales de la instalación, como paneles, inversor, estructura y cableado;
    • los gastos de instalación;
    • las obras necesarias para poder instalarla;
    • los sistemas de almacenamiento, es decir, las baterías.

    ¿Cuenta el IVA? La norma habla de cantidades satisfechas y las páginas de la Agencia Tributaria que hemos revisado no distinguen entre importe con IVA y sin IVA. No te afecta si ya superas los 5.000 € incluso sin IVA. Si estás cerca del límite, pregúntalo a un asesor. Las tasas e impuestos municipales, como la licencia de obras o el ICIO, no aparecen en la lista de la Agencia Tributaria.

    Requisitos de la deducción IRPF por placas solares, uno a uno

    • Propiedad. La instalación se hace en un inmueble de tu propiedad. En las páginas de la Agencia Tributaria que hemos revisado no se exige que sea tu vivienda habitual.
    • Año. La instalación debe realizarse y terminar en 2026.
    • Fecha de pago. Solo cuentan los pagos hechos entre el 1 de enero y el 31 de diciembre de 2026. Una señal pagada en 2025, por ejemplo, no entra.
    • Forma de pago. Tarjeta de crédito o débito, transferencia, cheque nominativo o ingreso en cuentas de entidades de crédito. El efectivo queda expresamente excluido.
    • Permisos. Debes tener las autorizaciones y permisos vigentes, en particular el Certificado de Instalaciones Eléctricas (CIE), conforme al Reglamento Electrotécnico de Baja Tensión y al Real Decreto 244/2019.
    • Sin actividad económica. No hay deducción si el sistema está afecto a una actividad económica al instalarlo. Si más tarde pasa a una actividad, pierdes la deducción ya practicada.
    • Subvenciones. Se restan de la base.
    • Una sola deducción por instalación. No se puede combinar con la deducción por mejora de la eficiencia energética de viviendas para la misma instalación en el mismo inmueble.

    La Agencia Tributaria no define cuándo se considera terminada una instalación. Como el CIE es un requisito, lo prudente es que la fecha del CIE y de la puesta en marcha queden dentro de 2026, y que lo tengas por escrito.

    Algunos resúmenes jurídicos, como el de El Derecho, describen la base como los pagos a quien realiza la instalación. Si piensas comprar el material por separado o instalarlo tú, consúltalo antes.

    Fechas clave de la deducción IRPF por placas solares

    FechaQué ocurre
    1 de enero de 2026La deducción tiene efectos desde este día. Los pagos anteriores no cuentan.
    20 de marzo de 2026Se aprueba el Real Decreto-ley 7/2026, publicado en el BOE el 21 de marzo.
    31 de diciembre de 2026Último día para terminar la instalación y para pagarla.
    Campaña de la Renta de 2026, en 2027Presentas la declaración y aplicas la deducción. La Agencia Tributaria publica las fechas de cada campaña.

    Al revisar esta guía, el 19 de octubre de 2026, quedan 73 días hasta el 31 de diciembre. La página de la Agencia Tributaria fija el periodo en 2026. No hemos encontrado ninguna prórroga publicada y no damos ninguna por hecha.

    Comprueba si te corresponde la deducción IRPF por placas solares

    Responde a estas preguntas para saber si cumples los requisitos y cuánto podrías deducir.

    La herramienta funciona en tu navegador: los datos que escribes no se envían a ningún sitio.

    Cómo se aplica la deducción IRPF por placas solares en la declaración

    La deducción IRPF por placas solares se aplica al presentar la declaración de la Renta de 2026, en 2027. Hasta entonces no recibes nada por esta deducción, aunque ya hayas pagado la instalación.

    El modelo de la Renta de 2026 todavía no está publicado, así que no podemos indicarte la casilla. Actualizaremos esta guía cuando la Agencia Tributaria lo publique.

    Una deducción reduce el impuesto que pagas, pero no es una devolución en sí misma: no puede superar tu cuota estatal. Si tu cuota es baja, es posible que no puedas aprovechar toda la deducción, y no hemos encontrado que la parte que no quepa se pueda trasladar a otros años. Si trabajas con un asesor, pásale las facturas en cuanto termine la obra.

    Qué documentos guardar para la deducción IRPF por placas solares

    Guarda esto por si la Agencia Tributaria te lo pide:

    • las facturas de la instalación, con tus datos y el detalle de equipos, instalación y obra;
    • los justificantes de pago, con el medio y la fecha: transferencia, recibo de tarjeta o extracto;
    • el CIE y el resto de autorizaciones;
    • el contrato o presupuesto aceptado;
    • las resoluciones o justificantes de subvenciones, si las hay;
    • algo que pruebe la fecha de fin de la instalación, como la fecha del CIE o de la puesta en marcha.

    En general, el derecho de la Administración a comprobar una declaración prescribe a los cuatro años, que se cuentan desde que termina el plazo para presentarla (artículos 66 y 67 de la Ley General Tributaria). Conviene guardar los documentos todo ese tiempo.

    Eficiencia energética: la otra deducción

    Existe otra deducción del IRPF para obras que mejoran la eficiencia energética de una vivienda (disposición adicional 50ª de la Ley del IRPF). Una misma instalación no puede acogerse a las dos, así que tendrás que elegir la más favorable. Tiene tres modalidades:

    • 20 % si la obra reduce al menos un 7 % la demanda de calefacción y refrigeración. Base máxima de 5.000 € al año.
    • 40 % si reduce al menos un 30 % el consumo de energía primaria no renovable o la vivienda alcanza la letra A o B. Base máxima de 7.500 € al año.
    • 60 % para la rehabilitación energética de edificios de uso predominantemente residencial, con la misma mejora del 30 % o la letra A o B. Base de 5.000 € al año y 15.000 € acumulados.

    Las dos primeras se aplican a obras hechas hasta el 31 de diciembre de 2026, con el certificado de eficiencia energética expedido antes del 1 de enero de 2027. La tercera se amplía a obras hechas hasta el 31 de diciembre de 2027, con el certificado antes del 1 de enero de 2028. Los porcentajes y límites son los del manual práctico de la Agencia Tributaria; las fechas, las de sus novedades de 2026.

    Las modalidades del 20 % y del 40 % valen para la vivienda habitual o para otra vivienda tuya alquilada o en expectativa de alquiler; en ese último caso, debe alquilarse antes del 31 de diciembre de 2027. En la del 60 %, la base que exceda de 5.000 € en un año puede deducirse en los cuatro años siguientes, hasta 15.000 € acumulados. La Dirección General de Tributos ha admitido que unas placas solares encajan, en principio, entre las obras de eficiencia energética (consulta V1462-25), siempre que el certificado acredite la mejora exigida.

    La diferencia práctica es que la de eficiencia exige un certificado energético, antes y después de la obra, que pruebe la mejora, mientras que la de autoconsumo se apoya en el CIE y en que la instalación esté terminada. No comparamos cuál da más dinero: depende de tu vivienda y de tu obra. Si vas a hacer obras de eficiencia y placas a la vez, consúltalo con un asesor. Tienes todos los detalles de la otra deducción en la guía sobre la deducción por eficiencia energética.

    Errores que pueden hacerte perder la deducción IRPF por placas solares

    • Pagar una parte en efectivo: esas cantidades no entran en la base.
    • Pagar una señal en 2025 o dejar un pago para 2027: solo cuentan los pagos de 2026.
    • Terminar la instalación en enero de 2027.
    • Cerrar la obra sin el CIE ni los permisos.
    • No restar de la base las subvenciones.
    • Contar más de 5.000 € de base.
    • Pedir también la deducción de eficiencia energética por la misma instalación.
    • No guardar las facturas ni los justificantes de pago.

    Otras ventajas fiscales

    La deducción IRPF por placas solares no es la única ventaja posible, y cada una tiene sus propias condiciones: el IVA, que con carácter general es del 21 % y solo baja al 10 % si se cumplen unas condiciones (desde el 1 de diciembre de 2026 cambian algunas por el Real Decreto-ley 29/2026, pendiente de convalidación), la bonificación del IBI de hasta el 50 % y la del ICIO de hasta el 95 %, que decide cada ayuntamiento, y las ayudas y deducciones de tu comunidad autónoma, porque algunas tienen deducciones propias en el IRPF.

    Las explicamos en la guía sobre cuánto cuesta una instalación. La página de la Agencia Tributaria sobre esta deducción solo menciona la incompatibilidad con la de eficiencia energética.

    Preguntas frecuentes

    ¿Puedo deducir una instalación que terminé en 2025?

    No. La deducción tiene efectos desde el 1 de enero de 2026. La instalación debe realizarse y terminar en 2026, y pagarse en 2026.

    ¿Y si la instalación termina en enero de 2027?

    Según la Agencia Tributaria, la deducción se aplica en el año en que termina la instalación, y ese año no puede ser posterior a 2026. Si la obra termina en 2027, esta deducción no se aplicaría aunque hayas pagado en 2026. Si estás en esa situación, consúltalo con un asesor.

    ¿Tiene que ser mi vivienda habitual?

    Las páginas de la Agencia Tributaria que hemos revisado hablan de un inmueble de tu propiedad y no exigen que sea tu vivienda habitual. No hemos encontrado un criterio más detallado.

    ¿Y si la vivienda es de dos propietarios?

    Cada uno aplica la deducción sobre lo que ha pagado, con su propio límite de 5.000 €. Mira el apartado sobre varios propietarios más arriba.

    ¿Puedo aplicarla si vivo de alquiler?

    La norma exige ser propietario, así que el inquilino no puede aplicarla.

    ¿Puedo pagar una parte en efectivo?

    La Agencia Tributaria excluye expresamente las entregas de dinero en efectivo, así que esas cantidades no entrarían en la base. Lo más seguro es no pagar nada en efectivo.

    ¿Entran las baterías?

    Sí. La base incluye los sistemas de almacenamiento, dentro del límite de 5.000 € al año.

    ¿Y si soy autónomo?

    Solo si la instalación no está afecta a una actividad económica. Si lo está, no hay deducción.

    ¿Cuándo recibo el dinero?

    Al presentar la declaración de la Renta de 2026, en 2027. Reduce lo que pagas o aumenta tu devolución, hasta el límite de tu cuota estatal.

    ¿Puedo sumar una subvención?

    Sí, pero la subvención se resta de la base de la deducción.

    ¿Habrá deducción IRPF por placas solares en 2027?

    A fecha de esta revisión, la Agencia Tributaria fija esta deducción en 2026 y no hemos encontrado una prórroga publicada. Revisaremos la guía si cambia.

    Fuentes


    Cómo hemos preparado esta guía. Los datos fiscales proceden de la Agencia Tributaria y del BOE. Distinguimos lo que dice una fuente de lo que es una interpretación o un cálculo nuestro. No cobramos comisiones por recomendar instaladores ni marcas. Puedes leer más en cómo trabajamos. Si ves un error, escríbenos desde la página de contacto. Revisaremos esta guía sobre la deducción IRPF por placas solares antes del 31 de diciembre de 2026 y cada vez que cambie una norma citada.

  • Cuánto cuesta una instalación de placas solares en 2026

    Cuánto cuesta una instalación de placas solares en 2026

    Última revisión: 19 de octubre de 2026. Guía sobre el precio de la instalación de placas solares en una vivienda. Información orientativa; no es asesoramiento fiscal ni un presupuesto. Cada dato enlaza con su fuente al final de la guía.

    Respuesta corta. En 2025, una instalación de placas solares para una vivienda costó de media 6.682 €, para una potencia típica de 5,5 kW. Eso son unos 1.215 € por kW. Es una media del sector, no un precio fijo: tu presupuesto puede ser distinto. Si la instalación se termina y se paga dentro de 2026, puedes deducirte hasta 500 € (10 %) o hasta 1.000 € (20 %) en el IRPF.

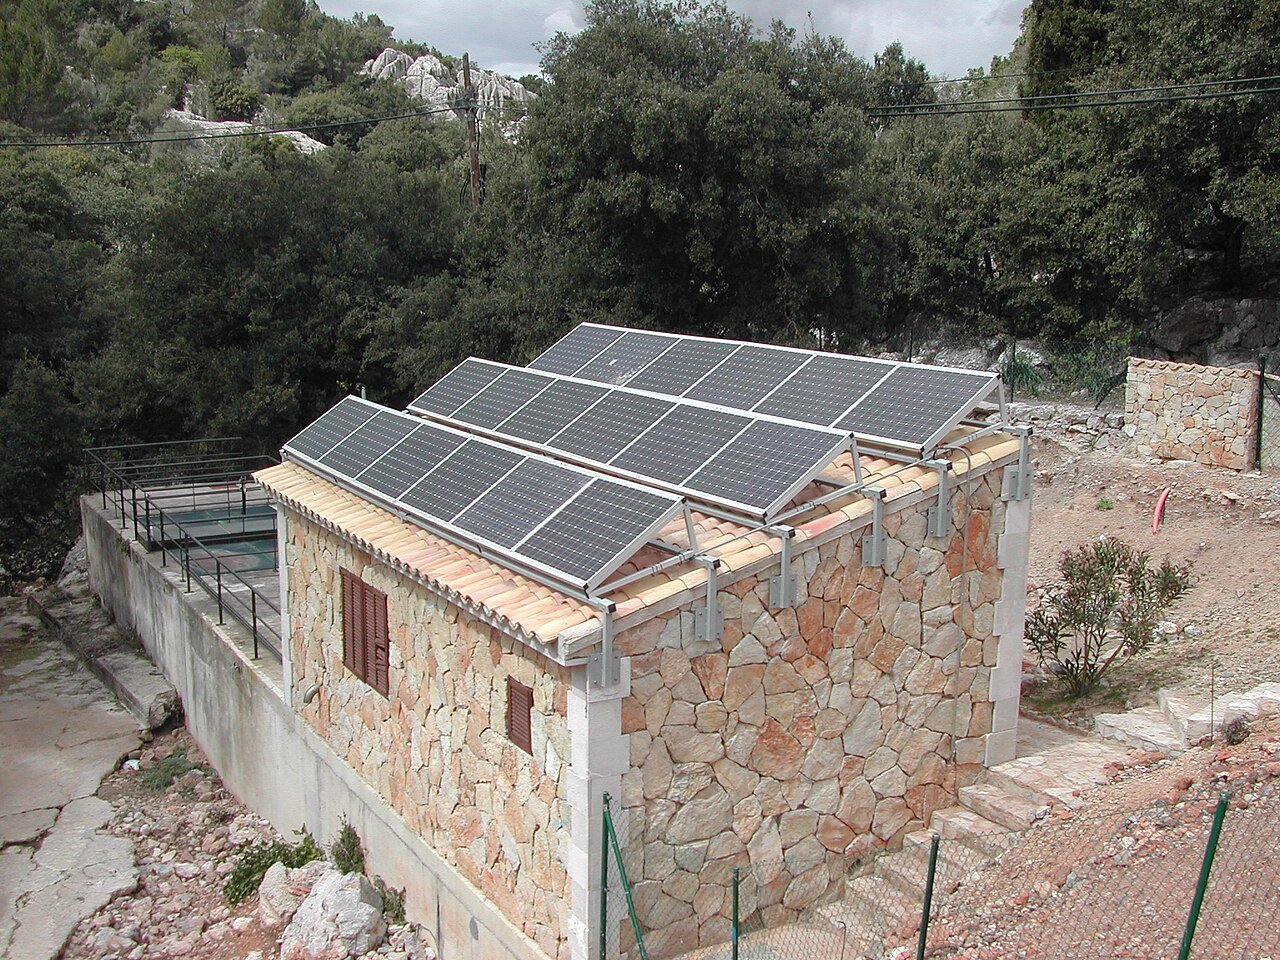
    Ejemplo de instalación de placas solares en el tejado de un pequeño edificio de piedra, en Lluc (Mallorca)
    Edificio de piedra con placas solares en el tejado, en Lluc (Mallorca). Foto: Chixoy, CC BY-SA 3.0, vía Wikimedia Commons.

    Cuánto cuesta de media una instalación de placas solares en una vivienda

    El dato más reciente que hemos encontrado es el del Informe Anual de Autoconsumo Fotovoltaico y Almacenamiento 2025, de APPA Renovables, la asociación del sector. La revista Energías Renovables lo resumió el 23 de febrero de 2026. Para una instalación de placas solares residencial tipo, de 5,5 kW, la inversión media fue de 6.682 €.

    La cifra de 1.215 € por kW es un cálculo nuestro: 6.682 € divididos entre 5,5 kW. El informe no da un precio por kW. Tampoco detalla qué incluye exactamente la media, así que conviene tomarla como una referencia y no como un precio de mercado exacto.

    Según APPA, una instalación de ese tamaño recuperaría la inversión en unos 6 o 7 años, sin contar posibles deducciones o bonificaciones fiscales.

    Qué incluye un presupuesto de instalación de placas solares

    Un presupuesto de autoconsumo suele reunir estas partidas. Revisa que cada una aparezca con su importe:

    • Paneles solares: número, modelo y potencia de cada uno.
    • Inversor: convierte la corriente de los paneles en la que usa tu casa.
    • Estructura de montaje, cableado y protecciones eléctricas.
    • Mano de obra de la instalación.
    • Tramitación y legalización: el Certificado de Instalaciones Eléctricas (CIE) y los trámites con la distribuidora y la administración.

    Hay costes que pueden ir aparte y que debes preguntar de forma expresa: las baterías, el refuerzo de la cubierta o del cuadro eléctrico, la licencia de obras y el impuesto municipal sobre construcciones (ICIO), y el IVA si el presupuesto lo muestra por separado.

    Qué hace subir o bajar el precio de una instalación de placas solares

    • La potencia. Más kW suponen más paneles y un coste total mayor. Por eso conviene comparar siempre el precio por kW.
    • El tejado. El tipo de cubierta, su inclinación y el acceso cambian el trabajo de montaje.
    • La distancia al cuadro eléctrico. Cuanto más lejos, más cable y más obra.
    • Los equipos. La gama de los paneles y del inversor y sus garantías influyen en el precio.
    • Las baterías. Si las quieres, suben el presupuesto. El informe de APPA no aclara si su media las incluye.
    • Los trámites. Dependen de tu ayuntamiento y de tu comunidad autónoma.

    Ejemplo del precio de una instalación de placas solares y tu calculadora

    Este cálculo usa la media de APPA y la deducción por autoconsumo de la Agencia Tributaria. Es solo un ejemplo.

    ConceptoImporte
    Coste medio de una instalación de 5,5 kW (APPA, 2025)6.682 €
    Base máxima de la deducción por año5.000 €
    Deducción del 10 % (instalación en un inmueble de tu propiedad)500 €
    Coste tras la deducción del 10 %6.182 €
    Deducción del 20 % (vivienda en un edificio de uso predominantemente residencial)1.000 €
    Coste tras la deducción del 20 %5.682 €

    La deducción se resta de la cuota estatal del IRPF. En general, una deducción no puede dejar el impuesto por debajo de cero, así que depende de lo que pagues. Si recibes una subvención pública, se resta de la base de la deducción.

    La calculadora funciona en tu navegador: los datos que escribes no se envían a ningún sitio.

    IVA: 21 % general y 10 % solo en algunos casos

    El tipo general que se aplica a los paneles, inversores y baterías es el 21 %. El tipo reducido del 10 % solo se aplica si se cumplen unas condiciones. Las condiciones del 10 % para reformas y reparaciones en viviendas están en el artículo 91 de la Ley del IVA. La Dirección General de Tributos las aplicó a una instalación solar en la consulta vinculante V0303-25, de 17 de marzo de 2025, que resume la consultora BDO. Para una vivienda de uso particular se exige todo esto:

    • quien paga es un particular que no actúa como empresario ni profesional;
    • la vivienda se usa para fines privados;
    • la construcción o la última rehabilitación del edificio terminó al menos dos años antes de empezar las obras;
    • el contratista no aporta materiales, o su coste no supera el 40 % del total de la factura.

    Una consulta vinculante responde a un caso concreto y no es una ley. Como en una instalación solar el material (paneles, inversor, estructura) pesa mucho en la factura, no des por hecho el 10 %: pregunta cuál se aplica en tu presupuesto y por qué.

    Cambio a partir del 1 de diciembre de 2026. El Real Decreto-ley 29/2026, de 6 de octubre (BOE del 7 de octubre), modifica ese tipo del 10 % con efectos desde el 1 de diciembre de 2026. Según la Agencia Tributaria, lo extiende a las reformas en viviendas alquiladas de forma habitual y exige que el pago se haga por tarjeta, transferencia, cheque nominativo o ingreso en una cuenta del contratista, también en las viviendas de uso particular. Como todo real decreto-ley, tiene que ser convalidado por el Congreso. Revisaremos esta guía cuando se confirme.

    Deducción del IRPF por autoconsumo renovable en 2026

    Esta deducción es nueva: la creó el Real Decreto-ley 7/2026, de 20 de marzo (BOE del 21 de marzo de 2026), con efectos desde el 1 de enero de 2026. La Agencia Tributaria resume así sus puntos principales:

    • Porcentaje: 10 % para instalaciones en inmuebles de tu propiedad y 20 % para viviendas en edificios de uso predominantemente residencial.
    • Límite: 5.000 € de base al año. La base incluye equipos, instalación, obras y sistemas de almacenamiento.
    • Plazo: la instalación debe terminarse en 2026 y los pagos hacerse entre el 1 de enero y el 31 de diciembre de 2026.
    • Forma de pago: tarjeta, transferencia, cheque nominativo o ingreso en cuenta. No vale el efectivo.
    • Documentación: debes tener las autorizaciones vigentes, en particular el Certificado de Instalaciones Eléctricas (CIE).
    • Incompatibilidades: una misma instalación no puede acogerse a la del 10 % y a la del 20 %, ni a las deducciones por eficiencia energética en el mismo inmueble. Tampoco se aplica si la instalación está afecta a una actividad económica.

    Al revisar esta guía, el 19 de octubre de 2026, quedan 73 días para el 31 de diciembre. Si piensas aprovechar la deducción, comprueba con tu instalador que la obra, el certificado y el pago puedan quedar cerrados dentro de 2026. La página de la Agencia Tributaria fija el periodo en 2026; no damos por hecha ninguna prórroga. Tienes todos los requisitos y una herramienta para calcular tu caso en la guía sobre la deducción IRPF por placas solares.

    IBI e ICIO: las bonificaciones dependen de tu ayuntamiento

    La ley permite a los ayuntamientos bonificar impuestos locales a quien instala energía solar, pero no les obliga. Cada uno decide en su ordenanza fiscal.

    • IBI (impuesto sobre bienes inmuebles): el artículo 74.5 del texto refundido de la Ley de Haciendas Locales permite una bonificación de hasta el 50 % de la cuota para inmuebles con instalaciones de aprovechamiento eléctrico de la energía solar.
    • ICIO (impuesto sobre construcciones, instalaciones y obras): el artículo 103.2 permite una bonificación de hasta el 95 % para obras que incorporen sistemas de aprovechamiento térmico o eléctrico de la energía solar.

    Para saber si tu ayuntamiento la aplica, busca su ordenanza fiscal del IBI y del ICIO, o pregunta en su oficina de recaudación. Porcentaje, duración y requisitos cambian de un municipio a otro.

    Ayudas y subvenciones

    Energías Renovables señala en su resumen del informe de APPA que las ayudas se han agotado en muchos territorios. Las convocatorias dependen de cada comunidad autónoma y de cada ayuntamiento, y cambian a menudo. Antes de contratar, mira la web de la consejería de energía de tu comunidad y la de tu ayuntamiento, y recuerda que una subvención se resta de la base de la deducción del IRPF.

    Cómo comparar presupuestos de instalación de placas solares

    • Pide la potencia en kW de la instalación y divide el precio total entre esos kW. Así comparas presupuestos de distinto tamaño. La calculadora de arriba lo hace por ti.
    • Comprueba que aparezcan el número y modelo de los paneles y el modelo del inversor.
    • Pregunta si están incluidos el CIE, los trámites y la legalización.
    • Mira si el precio lleva IVA y qué tipo se aplica.
    • Pide por escrito la producción anual estimada y cómo la han calculado. Es el dato que decide cuántos años tardas en recuperar la inversión.
    • Desconfía de presupuestos sin desglose o con prisa para firmar.

    En Solar de Casa no recomendamos instaladores ni marcas. Esta guía te da criterios para comparar, no una lista de empresas.

    Antes de pedir presupuestos de instalación de placas solares, reúne estos datos

    • Tu consumo anual en kWh. Aparece en tu factura de la luz. Con él, el instalador puede ajustar la potencia a lo que gastas.
    • Cuándo consumes. Una instalación aprovecha mejor la energía si gastas buena parte de ella durante el día.
    • Tu tejado. Mira su orientación, su inclinación y si hay sombras. En el instrumento de la portada puedes ver dónde está el sol sobre tu tejado a cada hora y en cada época del año.

    Preguntas frecuentes

    ¿Se amortiza una instalación de placas solares en una vivienda?

    Según APPA, una instalación residencial tipo de 5,5 kW recuperaría la inversión en unos 6 o 7 años, sin contar posibles deducciones o bonificaciones fiscales. Es una estimación del sector: tu caso depende de cuánta energía consumas, de cuándo la consumas y de tu zona.

    ¿Entran las baterías en la deducción del IRPF?

    Sí. Según la Agencia Tributaria, la base de la deducción por autoconsumo incluye los sistemas de almacenamiento, dentro del límite de 5.000 € al año.

    ¿Puedo combinar la deducción con una subvención?

    Sí, pero la subvención pública se resta de la base sobre la que calculas la deducción.

    ¿Habrá deducción en 2027?

    A fecha de esta revisión, la Agencia Tributaria fija esta deducción en 2026 y no hemos encontrado una prórroga publicada. Revisaremos la guía si cambia.

    Fuentes


    Cómo hemos preparado esta guía. Los datos fiscales proceden de la Agencia Tributaria y del BOE; el precio medio, de APPA Renovables. Distinguimos lo que dice una fuente de lo que es un cálculo nuestro. No cobramos comisiones por recomendar instaladores ni marcas. Puedes leer más en cómo trabajamos. Si ves un error, escríbenos desde la página de contacto. Revisaremos esta guía sobre la instalación de placas solares antes del 31 de diciembre de 2026 y cada vez que cambie una norma citada.